Assurance-vie après un décès : qui touche, quand, quelle fiscalité
Assurance-vie après un décès : qui touche, quand, quelle fiscalité
Qui reçoit le capital d’une assurance-vie après un décès, comment retrouver un contrat grâce à l’Agira, en combien de temps l’assureur doit payer et comment ces sommes sont taxées selon l’âge auquel les primes ont été versées.
Quelques semaines après les obsèques, une lettre d’assureur arrive, ou un relevé retrouvé dans un tiroir laisse deviner un contrat d’assurance-vie. Viennent alors les questions qu’on n’ose pas toujours poser à voix haute : à qui revient cet argent, combien de temps faut-il attendre, et qu’en prendra le fisc ? L’assurance-vie obéit à des règles qui ne sont pas celles de l’héritage. Les voici, expliquées pas à pas, à partir des textes officiels.
Résumé succinct de cet article
- Capital versé au bénéficiaire désigné, en principe hors succession
- Recherche gratuite d’un contrat auprès de l’Agira, avec l’acte de décès
- Assureur : 1 mois pour payer après réception de toutes les pièces
- Conjoint marié ou partenaire de Pacs : aucune taxe
- Primes versées avant 70 ans : 152 500 € exonérés par bénéficiaire, puis 20 % et 31,25 %
- Primes versées après 70 ans : droits de succession au-delà de 30 500 €, tous contrats confondus
- Formulaire 2705-A dans les 6 mois pour les primes versées après 70 ans
Une somme qui ne passe pas par l’héritage
Lorsqu’une personne décède, ce qu’elle laisse — comptes, maison, voiture — forme sa succession, partagée entre ses héritiers selon la loi ou son testament. L’assurance-vie suit un autre chemin. Le capital est versé directement par l’assureur à la ou aux personnes que le défunt a nommées dans le contrat : les bénéficiaires. Selon notaires.fr, ce capital « ne fait pas partie civilement de la succession », et impots.gouv.fr précise qu’il est en principe traité hors succession sur le plan fiscal.
Un enfant désigné comme bénéficiaire touche donc le capital même si ses frères et sœurs ne le sont pas, et ce capital a sa propre fiscalité. Pour situer cette démarche parmi toutes celles qui suivent un décès, notre guide Après le décès donne la vue d’ensemble.
Ne pas confondre avec l’assurance décès, qui verse un capital fixe sans constituer d’épargne, ni avec le capital décès versé par la Sécurité sociale à certains proches de salariés : ce sont trois mécanismes différents.
Qui touche le capital
Tout se joue dans la clause bénéficiaire du contrat. Le souscripteur y désigne librement qui il veut : son conjoint, ses enfants, un ami, une association. Il peut aussi l’avoir fait par testament.
Plusieurs situations font toutefois dévier le versement prévu, selon service-public.fr :
- Aucun bénéficiaire identifiable (clause non remplie ou trop imprécise) : le capital retombe dans la succession ordinaire et se partage entre les héritiers, sans les avantages fiscaux de l’assurance-vie.
- Bénéficiaire décédé avant l’assuré : si la clause ne prévoit pas qu’il soit représenté par ses propres héritiers, le capital va au bénéficiaire suivant, s’il en existe un, ou à défaut dans la succession.
- Bénéficiaire condamné pour avoir volontairement donné la mort à l’assuré : le contrat ne joue plus en sa faveur, les autres bénéficiaires conservent leurs droits.
- Décès volontaire au cours de la première année du contrat : la garantie décès ne joue pas, mais l’assureur doit verser l’épargne déjà constituée.
Pour un couple marié sous le régime de la communauté, un contrat alimenté avec des fonds communs peut aussi devoir être en partie intégré à la succession, selon impots.gouv.fr : le notaire saura dire si vous êtes concerné.
Savoir s’il existe un contrat : l’Agira
Beaucoup de familles ignorent si le défunt avait une assurance-vie, et auprès de qui. Toute personne peut demander une recherche à l’Agira (Association pour la gestion des informations sur le risque en assurance), qui centralise les demandes et les transmet à l’ensemble des assureurs, institutions de prévoyance et mutuelles.
- Coût : la demande est gratuite.
- Pièce à joindre : une copie de l’acte de décès.
- Comment : en ligne, sur le service « Recherche Contrats Vie » du site de l’Agira, ou par courrier si vous ne pouvez pas utiliser internet (adresse indiquée sur service-public.fr).
- Délais : l’Agira prévient les assureurs dans les 15 jours ; un assureur qui trouve un contrat a ensuite 1 mois pour informer le bénéficiaire.
Point important : l’assureur ne contacte que le bénéficiaire, jamais la personne qui a fait la demande si ce n’est pas elle. Vous pouvez donc lancer une recherche pour un parent âgé sans obtenir vous-même la réponse.
L’Agira couvre les décès connus de l’assureur depuis moins de 10 ans. Au-delà, les sommes non réclamées ont été transférées à la Caisse des dépôts et se recherchent sur le service en ligne Ciclade, pendant 20 ans après ce transfert. Les assureurs doivent aussi consulter chaque année le fichier des décès de l’Insee et rechercher eux-mêmes les bénéficiaires, et le notaire chargé de la succession peut interroger le fichier Ficovie sur demande écrite des héritiers. L’Agira recherche aussi les contrats obsèques : voir notre article retrouver un contrat obsèques.
En combien de temps l’assureur paie
Une fois en contact avec le bénéficiaire, l’assureur lui demande les pièces nécessaires au paiement. Le délai légal court à partir du moment où il les a toutes reçues : il doit verser le capital dans un délai d’1 mois.
Passé ce délai, la somme non versée produit des intérêts au double du taux de l’intérêt légal pendant 2 mois, puis au triple.
Si des primes ont été versées après les 70 ans de l’assuré, il faut d’abord passer par les impôts (voir plus bas) : mieux vaut l’anticiper.
Côté bénéficiaire, pas d’urgence absolue : le délai pour agir contre l’assureur est de 10 ans à partir du décès, ou à partir du jour où vous en avez eu connaissance si vous l’ignoriez, sans pouvoir dépasser 30 ans après le décès.
Quelle fiscalité pour le bénéficiaire
La taxation dépend de trois éléments : qui reçoit, l’âge de l’assuré au moment où il a versé l’argent sur le contrat (les « primes »), et la date de souscription du contrat.
Ceux qui ne paient rien
Le conjoint marié et le partenaire de Pacs du défunt sont totalement exonérés, quel que soit le montant. Le frère ou la sœur l’est aussi s’il remplit trois conditions cumulatives : être célibataire, veuf, divorcé ou séparé au moment du décès ; avoir plus de 50 ans ou une invalidité l’empêchant de travailler ; avoir vécu avec le défunt pendant les cinq années précédant le décès.
Primes versées avant 70 ans : l’article 990 I du Code général des impôts
Pour les sommes issues de primes versées avant les 70 ans de l’assuré, chaque bénéficiaire profite d’un abattement de 152 500 €, tous contrats confondus pour un même assuré. Au-delà, un prélèvement s’applique : 20 % sur la part taxable jusqu’à 700 000 €, puis 31,25 % au-delà. Ce prélèvement est retenu et reversé au fisc par l’assureur lui-même ; le bénéficiaire lui remet une attestation sur l’honneur indiquant les abattements déjà utilisés.
Exemple calculé par la rédaction : un enfant reçoit 200 000 € issus de primes versées avant 70 ans. Après l’abattement de 152 500 €, 47 500 € sont taxables à 20 %, soit 9 500 € de prélèvement.
Les contrats anciens gardent un régime à part : les sommes issues de primes versées jusqu’au 12 octobre 1998 inclus sont exonérées, quel que soit l’âge de l’assuré pour les contrats souscrits avant le 20 novembre 1991, et lorsque l’assuré avait moins de 70 ans pour ceux souscrits entre le 20 novembre 1991 et le 12 octobre 1998.
Primes versées après 70 ans : l’article 757 B
Pour les contrats souscrits depuis le 20 novembre 1991, les primes versées après le 70e anniversaire de l’assuré entrent dans le calcul des droits de succession, selon le lien de parenté entre le bénéficiaire et le défunt, après un abattement global de 30 500 €. Global signifie qu’il est partagé entre tous les bénéficiaires et tous les contrats du même assuré. Le texte vise la fraction des primes versées : ce sont donc les sommes versées par l’assuré qui sont retenues, et non les intérêts qu’elles ont produits.
Ces sommes sont alors taxées au barème des droits de succession correspondant au lien de parenté ; notre article sur la déclaration de succession détaille les abattements et le barème.
Les démarches auprès des impôts
Lorsque des primes ont été versées après 70 ans, le bénéficiaire doit déposer une déclaration partielle de succession, formulaire 2705-A, au service de l’enregistrement dont dépendait le domicile du défunt. Quelques règles pratiques, selon impots.gouv.fr :
- un formulaire par compagnie d’assurance lorsqu’il y a plusieurs contrats ;
- dépôt possible par la messagerie sécurisée de votre espace Finances publiques, ou sur papier en deux exemplaires ;
- délai : 6 mois après un décès survenu en France métropolitaine, avec des délais spéciaux outre-mer ;
- le service vous renvoie le formulaire complété, à présenter obligatoirement à l’assureur pour obtenir le versement.
Si des droits sont dus, vous pouvez demander à l’assureur de les payer directement au fisc et de les déduire de la somme qu’il vous verse. Un retard de dépôt peut entraîner des pénalités.
Questions fréquentes
Je suis partenaire de Pacs : vais-je payer quelque chose ?
Non. Le conjoint marié et le partenaire de Pacs sont exonérés, que les primes aient été versées avant ou après 70 ans.
Le décès date de plus de dix ans : est-il trop tard ?
Pas forcément. Si l’assureur n’a pas trouvé le bénéficiaire, il a transféré les fonds à la Caisse des dépôts, qui les conserve 20 ans et permet de les rechercher sur Ciclade.
Peut-on refuser un capital d’assurance-vie ?
Oui, et si la clause prévoit la représentation « en cas de renonciation », vos propres héritiers le reçoivent à votre place. Sans cette mention, le capital ne leur revient pas automatiquement : relisez la clause avec l’assureur ou un notaire avant de décider.
L’assureur tarde à payer : que faire ?
Vérifiez d’abord qu’il a bien reçu toutes les pièces demandées : le délai d’1 mois ne court qu’à partir de là. Rappelez-lui ensuite par écrit, de préférence en recommandé, son obligation de payer et les intérêts de retard prévus par la loi.
Sources : service-public.fr, fiches F15269 « Assurance-vie : comment savoir si on est bénéficiaire d’un assuré décédé ? », F22395 « Dans quels cas le décès de l’assuré n’entraîne-t-il pas le versement de l’assurance-vie ? », F15337 « Délai de prescription applicable aux actions liées à un contrat d’assurance-vie » et F35395 « Assurance-vie et assurance décès : comment les distinguer ? » (vérifiées en septembre et octobre 2026) ; impots.gouv.fr, « Je suis bénéficiaire d’une assurance-vie, comment la déclarer ? » ; Légifrance, Code général des impôts, articles 757 B et 990 I (versions en vigueur au 11 novembre 2026) ; agira.asso.fr, « Recherche Contrats Vie » ; notaires.fr, « Assurance vie et succession : comment ça fonctionne ? » (mise à jour du 23 juillet 2026).
Créez la plaque de votre proche
Configurateur en ligne, BAT offert sous 24h, livraison gratuite dès 69 €.
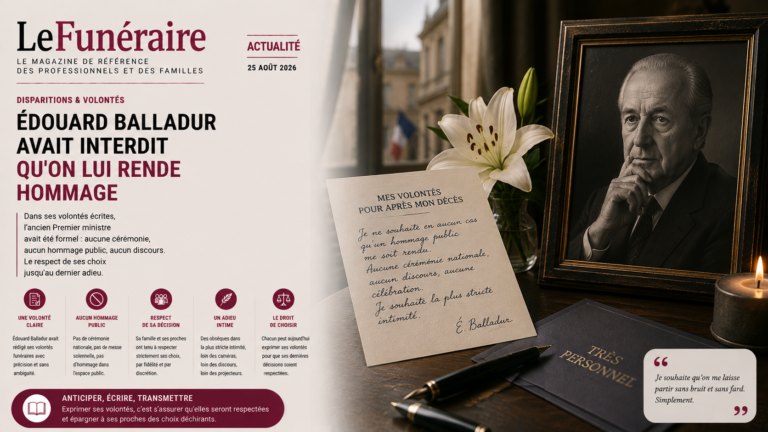
Édouard Balladur avait interdit qu'on lui rende hommage
Édouard Balladur est mort le 31 août 2026 à Paris, à 97 ans. L'Élysée s'apprêtait à lui rendre le même hommage qu'à Michel Rocard et à Lionel Jospin. Il avait dit, de son vivant, qu'il n'en voulait pas — ni cérémonie publique, ni éloge funèbre. Ses obsèques ont eu lieu au cimetière de Passy, entre ses enfants et ses petits-enfants.
Lire l’article →
À Porto-Vecchio, une statue arrachée de son rond-point, et une ville rassemblée autour d'un symbole
Dans la nuit du 30 septembre au 1er octobre 2026, la statue installée sur le rond-point du Stabiacciu, à l'entrée de Porto-Vecchio, a été arrachée de son socle et détruite. Deux hommes de 21 et 23 ans ont été interpellés et présentés au parquet d'Ajaccio. Mais c'est la réaction qui marque : dès le lendemain, des habitants se sont rassemblés sur place, autour d'un repère devenu, avec le temps, un morceau de leur paysage commun.
Lire l’article →

Quand les Français ont cessé de revenir au cimetière : l'histoire silencieuse de la crémation
En un demi-siècle, la crémation est passée de 1 % à près de la moitié des obsèques en France. Derrière les chantiers de crématoriums, une révolution discrète : celle de notre rapport à la mort, au corps et à la mémoire. Enquête sur une France qui a changé de manière de dire adieu.
Lire l’article →